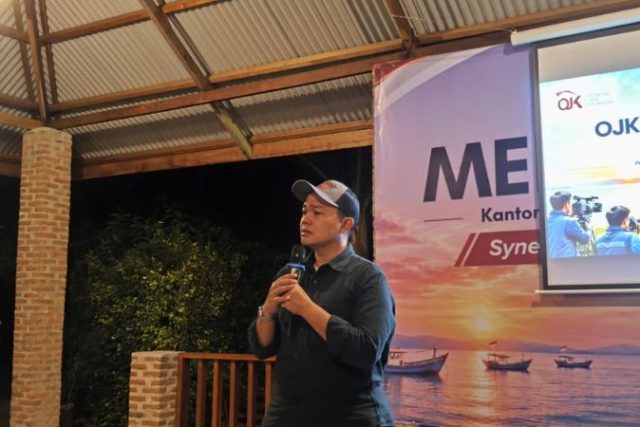
Komparatif.ID, Sabang— Kepala Otoritas Jasa Keuangan (OJK) Provinsi Aceh, Daddi Peryoga, mengingatkan keberhasilan industri perbankan tidak cukup diukur dari pertumbuhan aset, besarnya penyaluran kredit, maupun tingginya aktivitas transaksi.
Lebih dari itu, sektor jasa keuangan harus mampu memberikan manfaat nyata bagi masyarakat dan mendorong pertumbuhan ekonomi produktif.
Menurut Daddi, peningkatan penyaluran kredit tidak serta-merta menunjukkan keberhasilan perbankan apabila pembiayaan yang diberikan tidak tepat sasaran. Kualitas pembiayaan serta nilai tambah yang dihasilkan bagi penerima manfaat harus menjadi indikator penting dalam menilai kinerja lembaga jasa keuangan.
Ia menekankan besarnya dana yang disalurkan tidak selalu sejalan dengan dampak ekonomi yang dihasilkan.
“Keberhasilan pembiayaan itu bukan hanya diukur dari besarnya dana yang disalurkan. Nilai yang paling penting adalah ketika kredit itu tumbuh, tetapi kita bisa mengukur seberapa besar manfaat dan nilai tambah yang dihasilkan dari kredit tersebut,” ujarnya saat bertemu insan pers di Sabang, Kamis (5/11/2026).
Daddi mencontohkan, pembiayaan dengan nominal relatif kecil justru dapat memberikan dampak besar apabila dimanfaatkan untuk kegiatan produktif. Salah satunya pembiayaan pendidikan senilai Rp20 juta hingga Rp30 juta yang dapat membantu seseorang melanjutkan pendidikan ke perguruan tinggi.
Menurutnya, investasi di bidang pendidikan memiliki manfaat jangka panjang karena dapat meningkatkan kemampuan generasi muda untuk memperoleh pekerjaan, mengembangkan kreativitas, hingga menciptakan peluang ekonomi baru.
Baca juga: OJK Aceh Ajak Media Lebih Aktif Edukasi Keuangan Masyarakat
Ia menilai dampak pembiayaan pendidikan tersebut bisa lebih besar dibandingkan kredit bernilai besar yang diberikan kepada sektor usaha, apabila pembiayaan usaha tersebut tidak dikelola secara optimal.
Dalam kesempatan itu, Daddi juga menyoroti struktur industri perbankan di Aceh yang masih terkonsentrasi pada dua bank besar, yakni Bank Aceh dan Bank Syariah Indonesia (BSI).
Ia menyebut sekitar 90 hingga 99 persen aktivitas perbankan di Aceh didominasi kedua lembaga keuangan tersebut.
Kondisi itu, menurutnya, perlu menjadi perhatian karena konsentrasi aktivitas perbankan pada sedikit lembaga dapat menimbulkan risiko apabila salah satu bank mengalami permasalahan. Dampaknya berpotensi dirasakan langsung oleh masyarakat, terutama dalam aktivitas transaksi keuangan sehari-hari.
Meski demikian, Daddi menyatakan kondisi sektor jasa keuangan di Aceh sejauh ini masih dapat dikelola. Termasuk ketika menghadapi dampak bencana, kebijakan restrukturisasi kredit dinilai membantu perbankan menjaga kualitas pembiayaan sekaligus mengendalikan rasio kredit bermasalah atau non-performing loan (NPL).
Ia juga menekankan pentingnya ketepatan penyaluran pembiayaan kepada usaha mikro, kecil, dan menengah (UMKM). Pertumbuhan kredit, kata dia, semestinya diikuti dengan peningkatan aktivitas usaha dan manfaat ekonomi yang benar-benar dirasakan masyarakat penerima pembiayaan.
Daddi memahami bahwa perbankan harus menerapkan prinsip kehati-hatian dalam menyalurkan kredit karena dana yang dikelola merupakan dana masyarakat. Namun, ia berharap prinsip tersebut tidak menjadi penghambat bagi pengembangan berbagai potensi usaha produktif yang masih terbuka luas di Aceh.